Il tuo contesto.
Le priorità, il tempo che hai a disposizione e le risorse che devono restare accessibili.
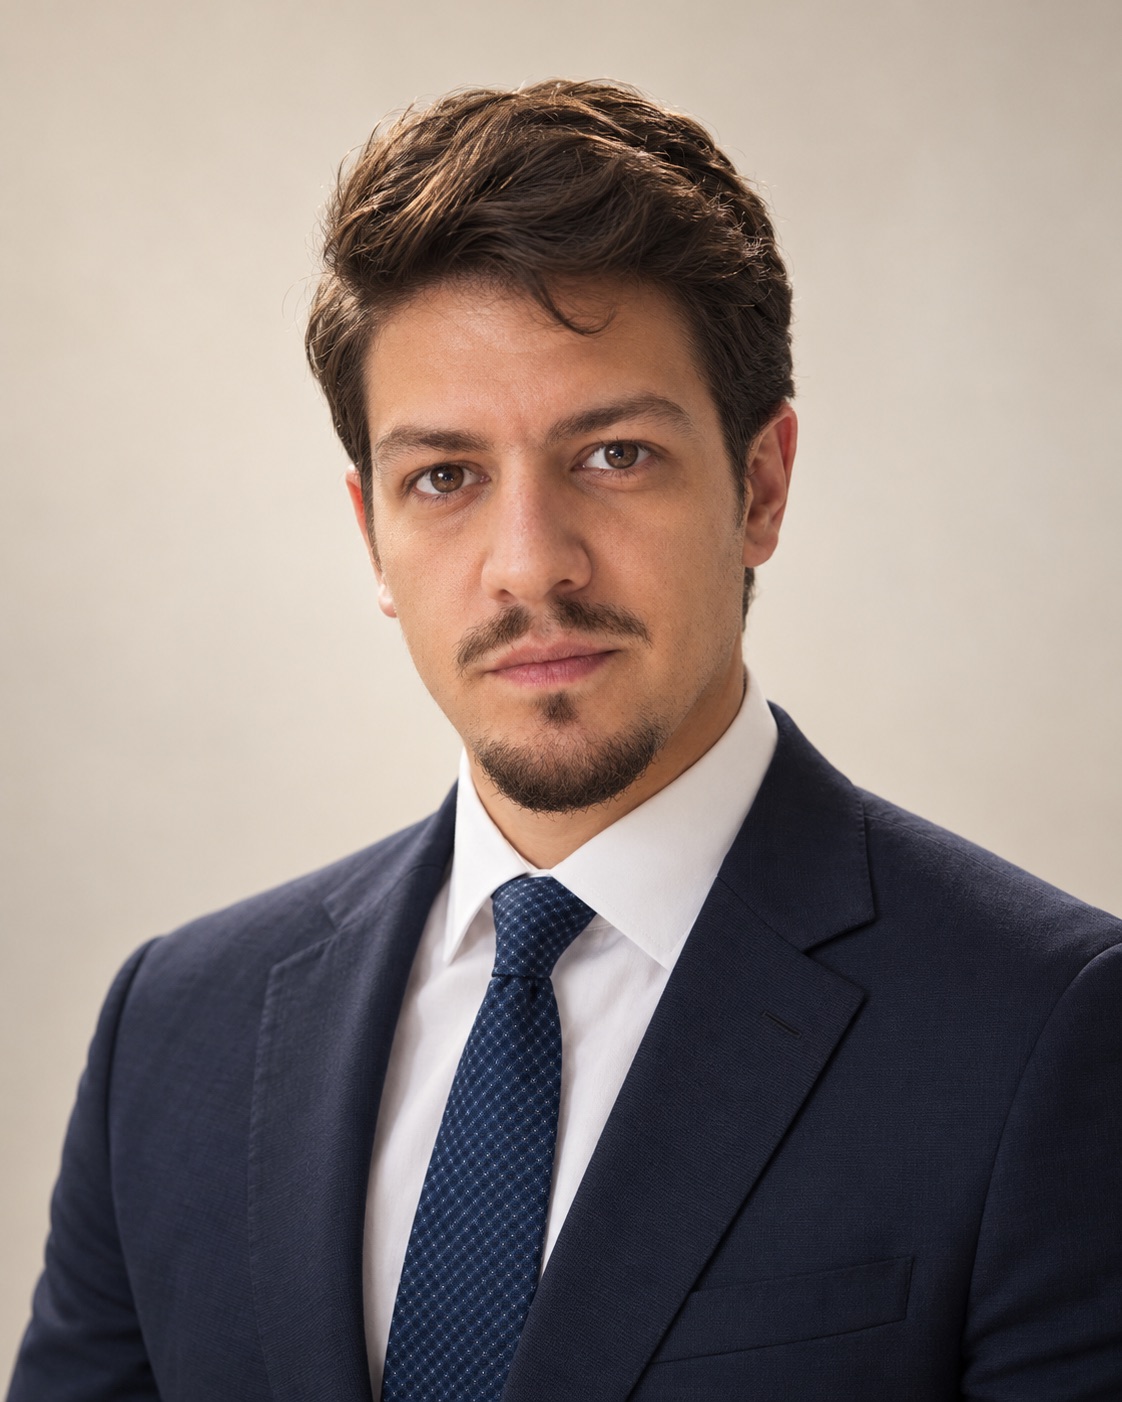 Gianpaolo UccelloConsulente finanziario
Milano · Consulenza finanziaria
Ti accompagno nelle scelte su liquidità, risparmio periodico e investimenti, partendo dai tuoi obiettivi. Mettiamo a fuoco tempi, rischi e costi in modo comprensibile.
Quello che conta
per te.
Una relazione personale.
Un metodo, nel tempo.
01 / Le tue esigenze
Non serve avere già tutte le risposte.
Cominciamo dalla domanda che ti riguarda.
La domanda da cui partire
Distinguiamo spese quotidiane, imprevisti e obiettivi vicini. Il punto di partenza è capire quale disponibilità ti occorre, non spostare automaticamente denaro verso un investimento.
01Entrate, spese e impegni da considerare.
02Somme da mantenere accessibili e tempi dei progetti.
03Deposito o BTP: differenze da comprendere, senza una risposta uguale per tutti.
Leggi il confronto Parliamo della tua esigenzaLa domanda da cui partire
Prima degli importi della simulazione, mettiamo a fuoco obiettivo, durata e risparmio sostenibile. Un PAC prevede investimenti periodici: non elimina i rischi degli strumenti scelti e non garantisce un guadagno.
Approfondimento Banca d’Italia01Un obiettivo concreto e un orizzonte da valutare.
02Versamenti compatibili con spese e riserve.
03Costi, rischi e condizioni da comprendere prima di iniziare.
Simula i versamenti del PAC Parliamo del tuo progettoLa domanda da cui partire
Partiamo dagli obiettivi e dalle decisioni già prese. Il confronto serve a individuare ciò che richiede un approfondimento, senza presumere che ogni investimento debba essere cambiato.
01Progetti familiari o professionali e tempi di utilizzo.
02Caratteristiche, costi e rischi delle scelte esistenti.
03Informazioni necessarie per un’eventuale valutazione successiva.
Confronta i tre progetti di capitale Parliamo della tua situazione02 / Il mio approccio
Il punto di partenza non è un prodotto.
È la relazione fra i tuoi risparmi e la tua vita.
Le priorità, il tempo che hai a disposizione e le risorse che devono restare accessibili.
Obiettivi, caratteristiche, rischi e costi da comprendere prima di prendere una decisione.
Un dialogo per rivedere le valutazioni quando cambiano i tuoi progetti e le tue esigenze.
Scegli il tuo punto di partenza
03 / Il tuo piano di accumulo
Modifica versamenti e durata. Esplora il ruolo di costi e inflazione, senza confondere un esempio con una previsione.
Il tuo punto di partenza
Esplora il ruolo del tempo e della continuità.
Esempio a tasso costante · prima delle imposte
Al netto del costo annuo ipotizzato, prima delle imposte.
Confronta i tassi annui lordi dell’esempio
I versamenti si ipotizzano effettuati a fine mese, senza interruzioni né prelievi. Il fattore annuo dopo i costi è (1 + rendimento lordo) × (1 − costo annuo). La capitalizzazione mensile usa la radice dodicesima di questo fattore.
Sono esclusi imposte, bollo, commissioni iniziali/fisse/di uscita e altri costi non rappresentati dalla percentuale annua. Nessuna volatilità, probabilità di risultato o rendimento di un prodotto è modellato. Il valore reale è il valore finale diviso per (1 + inflazione) elevato agli anni. I valori mostrati sono arrotondati all’euro, i calcoli no.
Tassi e costi sono esempi didattici modificabili, non condizioni commerciali di ING Bank. Il caso negativo non rappresenta una perdita massima.
| Anno | Versamenti | Valore |
|---|
I calcoli avvengono nel tuo browser. Nessun importo viene inviato automaticamente.
Un capitale · tre prospettive
Non solo versamenti periodici. Esplora come un capitale già disponibile potrebbe evolvere con tre diversi approcci al rischio.
Demo educativa, non proposta di investimento. Prudente, equilibrato e intraprendente sono etichette illustrative, non profili MiFID o classificazioni di prodotti ING. I tassi qui scelti sono esempi matematici inventati per confrontare crescita e perdita, non aspettative di rendimento. Anche il progetto prudente può perdere capitale.
Dare priorità al contenimento delle oscillazioni, accettando un potenziale di crescita più contenuto.
Rischio illustrativo più contenuto—
Modifica il tasso per esplorare un’altra ipotesi.Cercare un equilibrio fra stabilità e crescita, accettando oscillazioni e perdite più ampie.
Rischio illustrativo intermedio—
Modifica il tasso per esplorare un’altra ipotesi.Privilegiare il potenziale di crescita, accettando maggiore incertezza e perdite anche significative.
Rischio illustrativo più elevato—
Modifica il tasso per esplorare un’altra ipotesi.Il tempo, a confronto
Quanto tempo hai? Quali oscillazioni puoi sostenere? Quando potrebbe servirti questo capitale?
I tassi preimpostati, in ordine prudente/equilibrato/intraprendente, sono: avversa −2% / −5% / −10%, intermedia +2% / +4% / +6%, favorevole +4% / +7% / +10% annui lordi. Sono scelte illustrative senza calibrazione a portafogli o dati di mercato. Non sono rendimenti attesi, percentili, intervalli di confidenza o perdite massime. Puoi modificarli: il nome del progetto non determina il risultato.
Unico capitale iniziale, nessun versamento successivo. Tassi costanti, senza volatilità: i percorsi reali non sono linee regolari. Fattore annuo: (1 + tasso lordo) × (1 − costo annuo). Importi dopo il costo annuo ipotizzato, prima di imposte, bollo e altri costi. Potere d’acquisto calcolato dividendo per (1 + inflazione) elevato agli anni. Nessuna probabilità è associata agli esempi; i risultati effettivi possono essere peggiori. Una durata maggiore non elimina il rischio.
Il progetto giusto comincia
dalla tua situazione.
Parti dal traguardo
Qui il calcolo si inverte: scegli la cifra da raggiungere e il tempo. Scopri il versamento mensile matematicamente necessario nell’ipotesi scelta.
Il passo mensile nell’esempio
Parliamo della sostenibilità del progettoCalcolo illustrativo, non un versamento consigliato o una garanzia di raggiungere l’obiettivo. Tasso costante scelto da te, versamenti a fine mese, costo annuo incluso; imposte e altri costi esclusi. L’obiettivo è nominale, in euro futuri: l’inflazione ne riduce il potere d’acquisto. Il tasso iniziale dello 0% è una scelta didattica, non una previsione. Il confronto senza rendimento e senza costi indica solo il risparmio aritmetico necessario. Nessuna informazione viene inviata.
Torna ai tre strumenti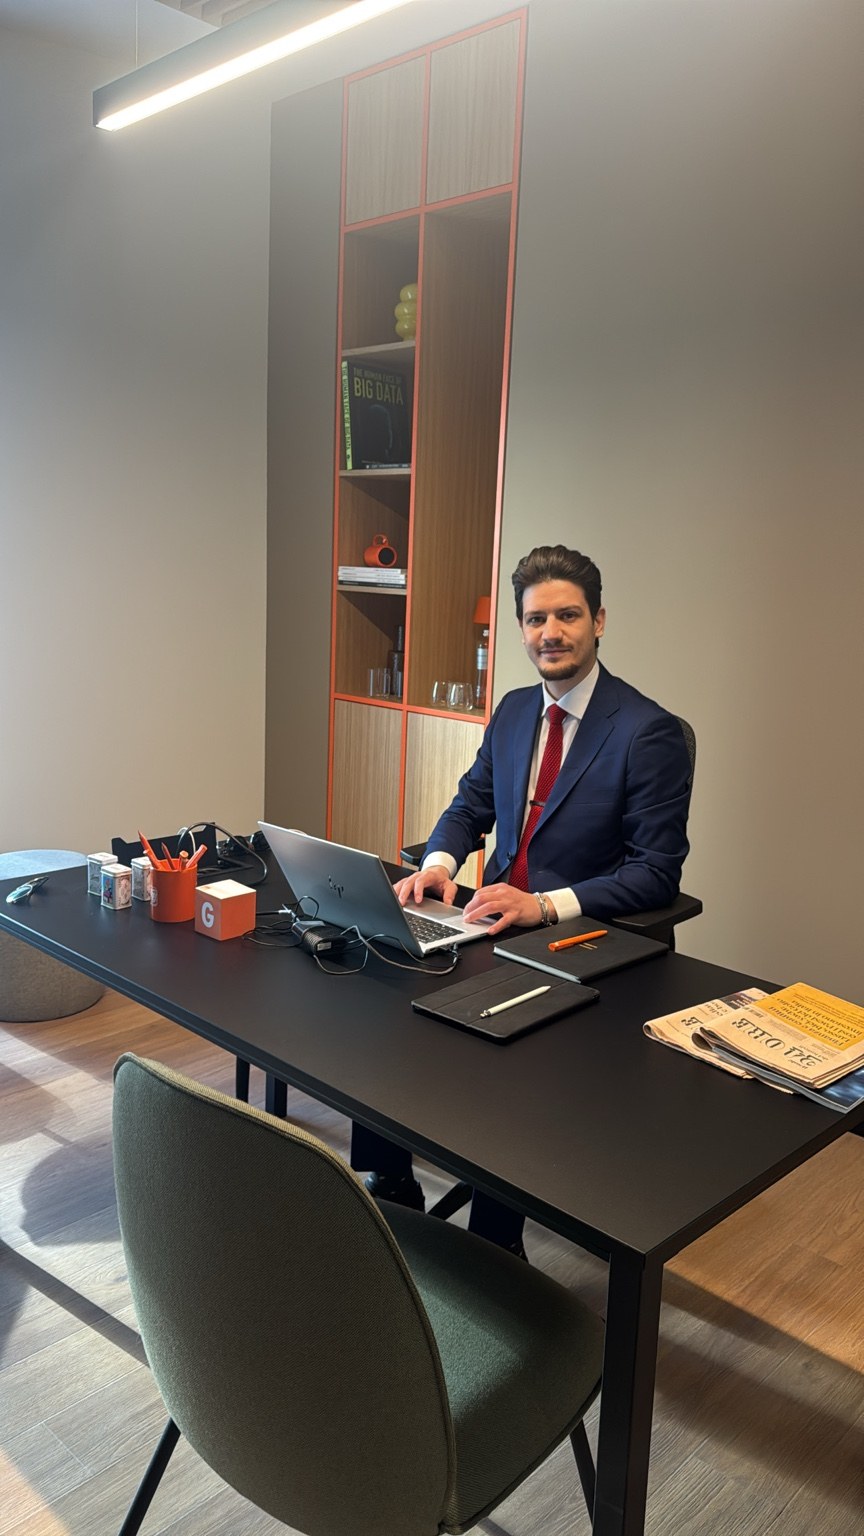
04 / Conosciamoci
Sono un consulente finanziario abilitato all’offerta fuori sede con mandato ING Bank. Opero a Milano e accompagno le persone nell’organizzazione dei propri risparmi e investimenti.
Nel mio lavoro do spazio all’ascolto, all’analisi e alla chiarezza. Comprendere una scelta è parte del percorso che costruiamo insieme.
Gianpaolo Uccello
Conosciamoci con un primo messaggio05 / Il primo confronto
Un momento per conoscere la tua domanda
e capire quali passi approfondire.
Raccontami il progetto o il dubbio da cui vuoi partire. Per il primo messaggio non servono documenti né dettagli patrimoniali.
Ti spiego come lavoro, il perimetro del servizio e come approfondire caratteristiche, rischi e costi delle eventuali soluzioni.
Se desideri proseguire, concordiamo modalità del confronto e informazioni necessarie. Scrivermi non prenota automaticamente un appuntamento.
Il primo contatto non è un invito a cambiare subito le tue scelte: è un’occasione per comprenderle meglio.
06 / Per orientarti
Risposte introduttive, per un confronto
più consapevole sulla tua situazione.
Non esiste una cifra adatta a tutti. La valutazione parte da spese, stabilità delle entrate, impegni previsti e imprevisti da affrontare. Distinguere esigenze quotidiane, progetti vicini e obiettivi più lontani aiuta a porre le domande giuste. Banca d’Italia · Pianificazione
Conta innanzitutto quando potrebbero servirti i soldi. Per un deposito vanno letti disponibilità, eventuali vincoli, costi e tutele applicabili. Per un BTP contano scadenza, prezzo di acquisto e rischio dell’emittente; vendere prima della scadenza può comportare una perdita. Cedola e rendimento effettivo non sono la stessa cosa. Il confronto richiede anche di considerare costi e fiscalità, senza scegliere solo il tasso più alto. Banca d’Italia · Conto di deposito Banca d’Italia · Titoli di Stato
Dai progetti a cui sono destinati e dai tempi in cui potresti utilizzarli. Il primo confronto serve a organizzare le domande su disponibilità, costi, rischi e scelte esistenti. Un’eventuale valutazione personalizzata richiede informazioni adeguate e avviene nel percorso professionale, non attraverso questa pagina.
Nel mio approccio si parte dall’ascolto e dalla comprensione della situazione. Prima di un’eventuale raccomandazione, approfondiamo le informazioni necessarie, il servizio, i rischi, i costi e la coerenza con le tue esigenze. Il primo messaggio serve a chiedere un confronto, non a sottoscrivere un investimento.
No. Investire gradualmente non elimina i rischi degli strumenti acquistati. Il risultato dipende anche dall’andamento degli investimenti, dai costi e dai tempi. Occorre comprendere le condizioni e valutare quanto si può versare con continuità. Banca d’Italia · PIC e PAC
No. È il sito personale di Gianpaolo Uccello, consulente finanziario abilitato all’offerta fuori sede con mandato ING Bank. Non è un sito ufficiale della banca né un servizio di consulenza finanziaria indipendente.
No. Puoi aprire una bozza nell’app email o in WhatsApp, controllarla e inviarla personalmente. Il sito non invia richieste in automatico e non registra un appuntamento.
07 / Parliamone
Scrivimi via email o WhatsApp: raccontami quale aspetto dei tuoi risparmi desideri chiarire.
Preferisco il contatto scritto: email e messaggi WhatsApp. L’eventuale appuntamento si concorda successivamente.
@gianpaolo_uccelloPrepara il tuo messaggio
Questi comandi aprono il tuo programma di posta o WhatsApp. Il testo viene passato al servizio scelto; il sito non invia il messaggio automaticamente e non lo salva.